Domain vergleich-festgeldkonto.de kaufen?
Wir ziehen mit dem Projekt
vergleich-festgeldkonto.de um.
Sind Sie am Kauf der Domain
vergleich-festgeldkonto.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergleich-festgeldkonto.de kaufen?
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
Was ist die Mindesteinlage für eine Kontoeröffnung bei Ihrer Bank?
Die Mindesteinlage für eine Kontoeröffnung bei unserer Bank beträgt 100 Euro. Dieser Betrag muss auf das Konto eingezahlt werden, um es zu eröffnen. Es gibt keine Möglichkeit, das Konto ohne diese Mindesteinlage zu eröffnen. **

Ähnliche Suchbegriffe für Consumption
Top-Angebote
Produkte zum Begriff Consumption:
-
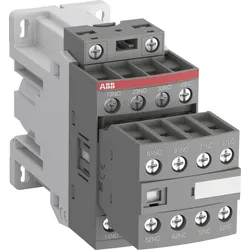
ABB NFZ40E-30 Hilfsschütz, 24 V DC, 4S, Low Power Consumption 1SBH136001R3040 NFZ40E304-polige NFZ-Hilfsschütze werden zum Schalten von Hilfs- und Steuerstromkreisen eingesetzt. Ihre elektronische Spulenschnittstelle ermöglicht eine direkte Ansteuerung über einen SPS-Ausgang = 24V DC, 300 mA. Sie besitzen einen integrierten Überspannungsschutz, ein zusätzliches Löschglied wird nicht benötigt. - Bei Spulencode -30 ist die Polarität an den Spulenanschlüssen (A1+ und A2-) zu beachten. - Eine große Auswahl an weiterem Zubehör ist verfügbar.168,86 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
ABB NFZ80E-30 Hilfsschütz, 24 V DC, 8S, Low Power Consumption 1SBH136001R3080 NFZ80E308-polige NFZ-Hilfsschütze werden zum Schalten von Hilfs- und Steuerstromkreisen eingesetzt. Ihre elektronische Spulenschnittstelle ermöglicht eine direkte Ansteuerung über einen SPS-Ausgang = 24V DC, 300 mA. Sie besitzen einen integrierten Überspannungsschutz, ein zusätzliches Löschglied wird nicht benötigt. - Bei Spulencode -30 ist die Polarität an den Spulenanschlüssen (A1+ und A2-) zu beachten. - Eine große Auswahl an weiterem Zubehör ist verfügbar.180,29 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
ABB NFZ71E-30 Hilfsschütz, 24 V DC / 7S + 1Ö, Low Power Consumption 1SBH136001R3071 NFZ71E308-polige NFZ-Hilfsschütze werden zum Schalten von Hilfs- und Steuerstromkreisen eingesetzt. Ihre elektronische Spulenschnittstelle ermöglicht eine direkte Ansteuerung über einen SPS-Ausgang = 24V DC, 300 mA. Sie besitzen einen integrierten Überspannungsschutz, ein zusätzliches Löschglied wird nicht benötigt. - Integrierte mechanisch gekoppelte Hilfskontakte nach Anhang L der IEC 60947-5-1 mit dem Symbol >Zwangsführung< auf der Bauteilseite. - Bei Spulencode -30 ist die Polarität an den Spulenanschlüssen (A1+ und A2-) zu beachten. - Eine große Auswahl an weiterem Zubehör ist verfügbar.180,29 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich der Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten Festgeldangebote mit Laufzeiten von 1 Monat bis zu 10 Jahren an. Die Zinssätze variieren je nach Laufzeit und können sowohl fest als auch variabel sein. Die Mindesteinlage für Festgeldanlagen kann von Bank zu Bank unterschiedlich sein und reicht von wenigen hundert bis zu mehreren tausend Euro. Einige Banken bieten auch spezielle Festgeldangebote für Neukunden mit attraktiven Zinssätzen an. **
-
Wie funktioniert die Zinsgutschrift auf einem Sparkonto? Kannst du mir erklären, wie die Zinsgutschrift bei einem Festgeldkonto funktioniert?
Bei einem Sparkonto wird die Zinsgutschrift in regelmäßigen Abständen, meist monatlich oder jährlich, auf das Guthaben des Kontos gutgeschrieben. Die Höhe der Zinsen richtet sich nach dem vereinbarten Zinssatz und dem angelegten Betrag. Bei einem Festgeldkonto werden die Zinsen in der Regel erst am Ende der vereinbarten Laufzeit gutgeschrieben und können nicht vorzeitig abgerufen werden. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Der Zinssatz variiert je nach Laufzeit und kann bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein, wobei einige Institute möglicherweise höhere Mindesteinlagen erfordern als andere. Es ist wichtig, die verschiedenen Angebote zu vergleichen, um das beste Festgeldkonto mit der passenden Laufzeit, einem attraktiven Zinssatz und einer akzeptablen Mindesteinlage zu finden. **
-
Was sind die verschiedenen Festgeldangebote verschiedener Banken und Finanzinstitute und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Die verschiedenen Festgeldangebote von Banken und Finanzinstituten unterscheiden sich hauptsächlich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage. Einige Banken bieten Festgeldkonten mit Laufzeiten von 1 Jahr, während andere Laufzeiten von bis zu 5 Jahren anbieten. Der Zinssatz variiert ebenfalls je nach Bank und kann fest oder variabel sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein und reicht von 500 Euro bis zu mehreren Tausend Euro. **

Was sind die verschiedenen Festgeldangebote, die von Banken und Finanzinstituten angeboten werden, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Die Zinssätze variieren je nach Laufzeit und können bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann ebenfalls variieren, wobei einige Banken eine Mindesteinlage von beispielsweise 1.000 Euro verlangen, während andere eine höhere Mindesteinlage von beispielsweise 10.000 Euro haben. **
Was ist die Mindesteinlage, die für die Kontoeröffnung bei Ihrer Bank erforderlich ist?
Die Mindesteinlage für die Kontoeröffnung bei unserer Bank beträgt 100 Euro. Diese Einlage ist erforderlich, um das Konto zu aktivieren und die Kontoführungsgebühren zu decken. Es gibt jedoch auch spezielle Konten, die ohne Mindesteinlage eröffnet werden können. **
Top-Angebote
Produkte zum Begriff Consumption:
-
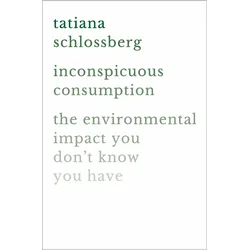
Inconspicuous Consumption, Fachbücher von Tatiana SchlossbergDas Buch "Inconspicuous Consumption" von Tatiana Schlossberg ist ein eindringlicher Aufruf zum Handeln in Bezug auf den Klimawandel und die Umweltverschmutzung. Als ehemalige Wissenschaftsjournalistin der New York Times nutzt Schlossberg ihren scharfen Verstand und ihren Humor, um die oft unsichtbaren und unbewussten Umweltauswirkungen unseres Alltags zu beleuchten. Sie untersucht vier zentrale Bereiche: Internet und Technologie, Lebensmittel, Mode und Treibstoff, und zeigt auf, wie unsere alltäglichen Entscheidungen weitreichende Folgen für die Umwelt haben können. Mit anschaulichen Beispielen erklärt sie, wie scheinbar harmlose Handlungen, wie das Streamen eines Films oder der Kauf eines günstigen Kleidungsstücks, zur globalen Umweltkrise beitragen. Schlossbergs Ansatz ist sowohl informativ als auch unterhaltsam und bietet den Leser*innen die Möglichkeit, durch bewusste Entscheidungen einen positiven Einfluss auf die Umwelt auszuüben. Dieses Buch ist nicht nur eine informative Lektüre, sondern auch eine Einladung, aktiv zu werden und Verantwortung zu übernehmen.38,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonoff Electricity consumption meter 100A WiFi POW Ring POWCT (current probe)SONOFF POWCT is an innovative electricity consumption meter that combines modern technology with safety and convenience. It is equipped with a current probe with a current detection range of up to 100A, which allows precise monitoring of home electricity consumption without the need for physical contact with live wires, eliminating the risk of electrocution. The associated mobile app offers an intuitive interface so you can check your energy consumption in real time, receive detailed daily, monthly and annual reports, and export data to a file to better understand your habits and optimize costs. This makes SONOFF POWCT the ideal solution for safe and efficient energy control in your home.32,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ABB NFZ40E-30 Hilfsschütz, 24 V DC, 4S, Low Power Consumption 1SBH136001R3040 NFZ40E304-polige NFZ-Hilfsschütze werden zum Schalten von Hilfs- und Steuerstromkreisen eingesetzt. Ihre elektronische Spulenschnittstelle ermöglicht eine direkte Ansteuerung über einen SPS-Ausgang = 24V DC, 300 mA. Sie besitzen einen integrierten Überspannungsschutz, ein zusätzliches Löschglied wird nicht benötigt. - Bei Spulencode -30 ist die Polarität an den Spulenanschlüssen (A1+ und A2-) zu beachten. - Eine große Auswahl an weiterem Zubehör ist verfügbar.168,86 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
ABB NFZ80E-30 Hilfsschütz, 24 V DC, 8S, Low Power Consumption 1SBH136001R3080 NFZ80E308-polige NFZ-Hilfsschütze werden zum Schalten von Hilfs- und Steuerstromkreisen eingesetzt. Ihre elektronische Spulenschnittstelle ermöglicht eine direkte Ansteuerung über einen SPS-Ausgang = 24V DC, 300 mA. Sie besitzen einen integrierten Überspannungsschutz, ein zusätzliches Löschglied wird nicht benötigt. - Bei Spulencode -30 ist die Polarität an den Spulenanschlüssen (A1+ und A2-) zu beachten. - Eine große Auswahl an weiterem Zubehör ist verfügbar.180,29 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
-
Was ist die Mindesteinlage für eine Kontoeröffnung bei Ihrer Bank?
Die Mindesteinlage für eine Kontoeröffnung bei unserer Bank beträgt 100 Euro. Dieser Betrag muss auf das Konto eingezahlt werden, um es zu eröffnen. Es gibt keine Möglichkeit, das Konto ohne diese Mindesteinlage zu eröffnen. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich der Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten Festgeldangebote mit Laufzeiten von 1 Monat bis zu 10 Jahren an. Die Zinssätze variieren je nach Laufzeit und können sowohl fest als auch variabel sein. Die Mindesteinlage für Festgeldanlagen kann von Bank zu Bank unterschiedlich sein und reicht von wenigen hundert bis zu mehreren tausend Euro. Einige Banken bieten auch spezielle Festgeldangebote für Neukunden mit attraktiven Zinssätzen an. **
-
Wie funktioniert die Zinsgutschrift auf einem Sparkonto? Kannst du mir erklären, wie die Zinsgutschrift bei einem Festgeldkonto funktioniert?
Bei einem Sparkonto wird die Zinsgutschrift in regelmäßigen Abständen, meist monatlich oder jährlich, auf das Guthaben des Kontos gutgeschrieben. Die Höhe der Zinsen richtet sich nach dem vereinbarten Zinssatz und dem angelegten Betrag. Bei einem Festgeldkonto werden die Zinsen in der Regel erst am Ende der vereinbarten Laufzeit gutgeschrieben und können nicht vorzeitig abgerufen werden. **
Ähnliche Suchbegriffe für Consumption
-
ABB NFZ71E-30 Hilfsschütz, 24 V DC / 7S + 1Ö, Low Power Consumption 1SBH136001R3071 NFZ71E308-polige NFZ-Hilfsschütze werden zum Schalten von Hilfs- und Steuerstromkreisen eingesetzt. Ihre elektronische Spulenschnittstelle ermöglicht eine direkte Ansteuerung über einen SPS-Ausgang = 24V DC, 300 mA. Sie besitzen einen integrierten Überspannungsschutz, ein zusätzliches Löschglied wird nicht benötigt. - Integrierte mechanisch gekoppelte Hilfskontakte nach Anhang L der IEC 60947-5-1 mit dem Symbol >Zwangsführung< auf der Bauteilseite. - Bei Spulencode -30 ist die Polarität an den Spulenanschlüssen (A1+ und A2-) zu beachten. - Eine große Auswahl an weiterem Zubehör ist verfügbar.180,29 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Fahrholz, Bernd: Investment BankingInvestment Banking , Unternehmensübernahmen und Finanzierungsstrukturen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Autoren: Fahrholz, Bernd~Röver, Jan-Hendrik, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 722, Abbildungen: mit 91 Abbildungen, Keyword: Akquisitionsfinanzierung; Asset Backed; Corporate Finance; Merger & Acquisitions; Private Equity; Projektfinanzierung; Unternehmensfinanzierung, Fachschema: Bank / Investment Banking~Investment Banking~Finanzierung~Bank - Bankgeschäft ~Finanzwirtschaft~Recht~Stiftungsrecht~Treuhand - Treuhänder~Wirtschaftsgesetz~Wirtschaftsrecht~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Bankwirtschaft~Bankwesen und Finanzen: Lehrbücher, Handbücher~Kapital und Treuhand, Stiftungen~Finanzrecht, allgemein~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 722 Blätter, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1384, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
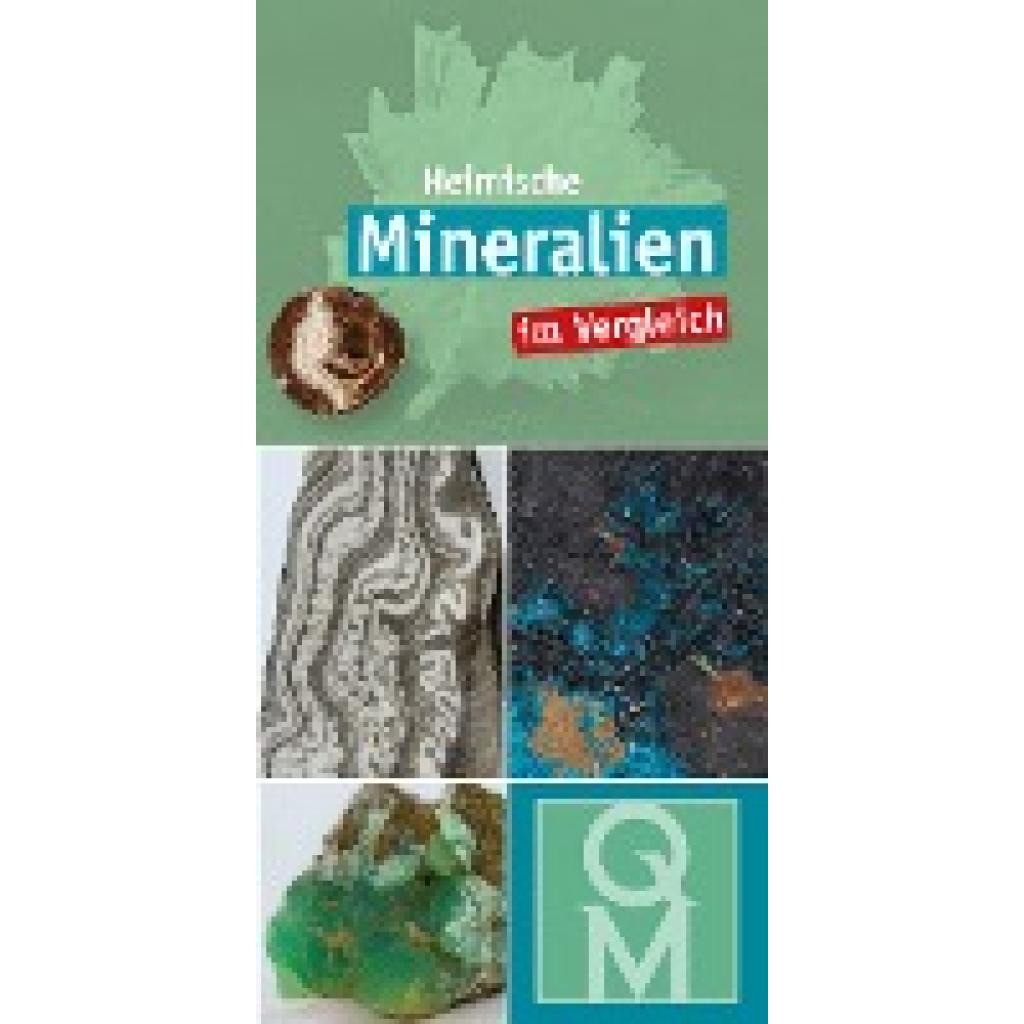
Heimische Mineralien im Vergleich - 10er-SetHeimische Mineralien im Vergleich - 10er-Set , Mineralien sind chemische Verbindungen, die durch geologische Prozesse Kristalle bilden. Die eigenartigen Formen und schillernden Farben dieser Kristalle machen sie zu beliebten Schmuck- und Sammlerstücken. Diese neuartige Bestimmungskarte zeigt die häufigsten bei uns vorkommenden Mineralien. Der ideale Begleiter auf Spaziergängen, Wanderungen und Exkursionen. Der Vorteil dieser Bestimmungskarte liegt auf bzw. in der Hand! Sie ist kompakt, leicht, strapazierfähig und preiswert. Die Bestimmungskarte ist rasch in der Jackentasche verstaut. Das dicke Bestimmungsbuch kann zu Hause bleiben, nachschlagen kann man dort auch später! Die aufklappbare Karte ist drucklackiert, gerillt und gefalzt. Packmaß 10,5 x 21 cm. , Kerzen- & Seifenfarbmittel > Kerzen- & Seifenherstellung , Erscheinungsjahr: 20220609, Produktform: Kartoniert, Titel der Reihe: Quelle & Meyer Bestimmungskarten##, Redaktion: Quelle & Meyer Verlag, Seitenzahl/Blattzahl: 8, Abbildungen: 56 farbige Abbildungen, Keyword: Bestimmungskarte; Bestimmung; Mineralbestimmung; Schmuck; Set; Gesteine; Sammler; ten; Klassenset; Geologie; Gruppensatz; Bestimmungskarten; Steine; Sammelstücke; Gesteinskunde; Mineralienbestimmung; Bodenschätze; Kristalle; Klassensatz, Fachschema: Mineral - Mineralogie~Petrologie~Gestein, Fachkategorie: Gesteine, Mineralien und Fossilien: Sachbuch~Unterricht und Didaktik: Mathematik, Naturwissenschaften, Technik allgemein, Thema: Verstehen, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Petrologie (Gesteinskunde), Petrografie und Mineralogie, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Quelle + Meyer, Verlag: Quelle + Meyer, Verlag: Quelle & Meyer Verlag GmbH & Co., Länge: 206, Breite: 102, Höhe: 15, Gewicht: 226, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Der Zinssatz variiert je nach Laufzeit und kann bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein, wobei einige Institute möglicherweise höhere Mindesteinlagen erfordern als andere. Es ist wichtig, die verschiedenen Angebote zu vergleichen, um das beste Festgeldkonto mit der passenden Laufzeit, einem attraktiven Zinssatz und einer akzeptablen Mindesteinlage zu finden. **
-
Was sind die verschiedenen Festgeldangebote verschiedener Banken und Finanzinstitute und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Die verschiedenen Festgeldangebote von Banken und Finanzinstituten unterscheiden sich hauptsächlich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage. Einige Banken bieten Festgeldkonten mit Laufzeiten von 1 Jahr, während andere Laufzeiten von bis zu 5 Jahren anbieten. Der Zinssatz variiert ebenfalls je nach Bank und kann fest oder variabel sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein und reicht von 500 Euro bis zu mehreren Tausend Euro. **
-
Was sind die verschiedenen Festgeldangebote, die von Banken und Finanzinstituten angeboten werden, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Die Zinssätze variieren je nach Laufzeit und können bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann ebenfalls variieren, wobei einige Banken eine Mindesteinlage von beispielsweise 1.000 Euro verlangen, während andere eine höhere Mindesteinlage von beispielsweise 10.000 Euro haben. **
-
Was ist die Mindesteinlage, die für die Kontoeröffnung bei Ihrer Bank erforderlich ist?
Die Mindesteinlage für die Kontoeröffnung bei unserer Bank beträgt 100 Euro. Diese Einlage ist erforderlich, um das Konto zu aktivieren und die Kontoführungsgebühren zu decken. Es gibt jedoch auch spezielle Konten, die ohne Mindesteinlage eröffnet werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.