Domain vergleich-festgeldkonto.de kaufen?
Wir ziehen mit dem Projekt
vergleich-festgeldkonto.de um.
Sind Sie am Kauf der Domain
vergleich-festgeldkonto.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergleich-festgeldkonto.de kaufen?
Wann lohnt sich ein Festgeldkonto?
Ein Festgeldkonto lohnt sich, wenn man sein Geld für einen festgelegten Zeitraum sicher und risikofrei anlegen möchte. Es eignet sich besonders für Personen, die kurz- bis mittelfristig auf ihr Geld verzichten können und eine garantierte Verzinsung wünschen. Zudem bietet ein Festgeldkonto oft höhere Zinsen als ein herkömmliches Sparbuch. Es ist eine gute Option, um sein Geld vor Inflation zu schützen und eine stabile Rendite zu erzielen. Allerdings sollte man beachten, dass das Geld während der Laufzeit nicht verfügbar ist und bei vorzeitiger Kündigung oft Zinsverluste drohen. **
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
Ähnliche Suchbegriffe für Lohnt
Top-Angebote
Produkte zum Begriff Lohnt:
-
»Herr Oberleitnant, det lohnt doch nicht!«, Fachbücher von Johann Christoph Allmayer-BeckJohann Christoph Allmayer-Beck, im August 1918 geboren, besuchte nach der Matura die traditionsreiche Theresianische Militärakademie in Wiener Neustadt und wurde nach dem Anschluss 1938 nach Ostpreussen ausgemustert, in eine ihm fremde Welt, deren Reiz sich ihm erst langsam erschloss. Von 1939 bis 1945 nahm er als Artillerie-Offizier am Zweiten Weltkrieg teil, zuerst in Polen, dann in Frankreich und schliesslich im nördlichen Teil der Ostfront. 1944/45 als Hauptmann in der Ausbildung zum Generalstab erlebte er das Kriegsende in Salzburg. Nach kurzer US-Kriegsgefangenschaft studierte er in Innsbruck und Wien Geschichte und wurde Archivar im Kriegsarchiv, bevor er von 1965 bis 1983 das Heeresgeschichtliche Museum in Wien leitete. Darüber hinaus wurde er als Historiker, Schriftsteller und Präsident der Österreichischen Kommission für Militärgeschichte auch international anerkannt und gilt bis heute als Doyen der österreichischen Militärhistoriographie.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wofür es sich zu streiten lohnt: Humanismus, Fachbücher von Manfred Isemeyer, Humanistischer Verband Berlin/BrandenburgDas Fachbuch "Wofür es sich zu streiten lohnt: Humanismus" von Manfred Isemeyer bietet eine umfassende Analyse der historischen Entwicklung freigeistiger Organisationen in Deutschland seit der bürgerlichen Revolution 1848. Es beleuchtet die kulturpolitische Bedeutung der oft vergessenen demokratischen und atheistischen Oppositionsbewegungen, deren Wurzeln bis in die Antike und die rationalistischen Denksysteme des 17. und 18. Jahrhunderts reichen. Der Band widmet sich insbesondere dem Humanistischen Verband Deutschlands, dessen dynamische Entwicklung im Kontext der Säkularisierung der Gesellschaft thematisiert wird. Anlässlich des 120-jährigen Jubiläums des Berliner Verbandes versammelt das Buch Beiträge namhafter Autoren wie Hubert Cancik und Horst Junginger, die verschiedene Aspekte des Humanismus und seiner Relevanz in der heutigen Zeit beleuchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
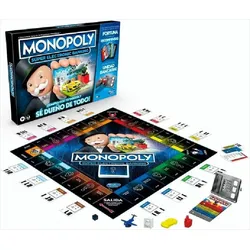
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,93 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Bei welcher Rendite lohnt sich eine Immobilie?
Bei welcher Rendite sich eine Immobilie lohnt, hängt von verschiedenen Faktoren ab, wie beispielsweise der Lage, dem Zustand des Objekts, den Mietpreisen in der Umgebung und den Finanzierungskonditionen. Im Allgemeinen wird eine Rendite von mindestens 4-5% als akzeptabel angesehen, um die Investition rentabel zu machen. Jedoch kann eine höhere Rendite natürlich attraktiver sein. Es ist wichtig, eine gründliche Analyse durchzuführen und alle Kosten sowie potenzielle Einnahmen zu berücksichtigen, um festzustellen, ob sich eine Immobilie als Investition lohnt. Letztendlich sollte die Rendite im Verhältnis zu anderen Anlageoptionen und dem persönlichen Risikoprofil betrachtet werden. **
-
Was ist die Mindesteinlage für eine Kontoeröffnung bei Ihrer Bank?
Die Mindesteinlage für eine Kontoeröffnung bei unserer Bank beträgt 100 Euro. Dieser Betrag muss auf das Konto eingezahlt werden, um es zu eröffnen. Es gibt keine Möglichkeit, das Konto ohne diese Mindesteinlage zu eröffnen. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich der Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten Festgeldangebote mit Laufzeiten von 1 Monat bis zu 10 Jahren an. Die Zinssätze variieren je nach Laufzeit und können sowohl fest als auch variabel sein. Die Mindesteinlage für Festgeldanlagen kann von Bank zu Bank unterschiedlich sein und reicht von wenigen hundert bis zu mehreren tausend Euro. Einige Banken bieten auch spezielle Festgeldangebote für Neukunden mit attraktiven Zinssätzen an. **
-
Wie funktioniert die Zinsgutschrift auf einem Sparkonto? Kannst du mir erklären, wie die Zinsgutschrift bei einem Festgeldkonto funktioniert?
Bei einem Sparkonto wird die Zinsgutschrift in regelmäßigen Abständen, meist monatlich oder jährlich, auf das Guthaben des Kontos gutgeschrieben. Die Höhe der Zinsen richtet sich nach dem vereinbarten Zinssatz und dem angelegten Betrag. Bei einem Festgeldkonto werden die Zinsen in der Regel erst am Ende der vereinbarten Laufzeit gutgeschrieben und können nicht vorzeitig abgerufen werden. **


Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Der Zinssatz variiert je nach Laufzeit und kann bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein, wobei einige Institute möglicherweise höhere Mindesteinlagen erfordern als andere. Es ist wichtig, die verschiedenen Angebote zu vergleichen, um das beste Festgeldkonto mit der passenden Laufzeit, einem attraktiven Zinssatz und einer akzeptablen Mindesteinlage zu finden. **
Was sind die verschiedenen Festgeldangebote verschiedener Banken und Finanzinstitute und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Die verschiedenen Festgeldangebote von Banken und Finanzinstituten unterscheiden sich hauptsächlich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage. Einige Banken bieten Festgeldkonten mit Laufzeiten von 1 Jahr, während andere Laufzeiten von bis zu 5 Jahren anbieten. Der Zinssatz variiert ebenfalls je nach Bank und kann fest oder variabel sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein und reicht von 500 Euro bis zu mehreren Tausend Euro. **
Top-Angebote
Produkte zum Begriff Lohnt:
-
Energieeffizientes Bauen und wie es sich lohnt, Fachbücher von Nicolei BeckmannZu Beginn eines Bauprojektes müssen Bauherren und -frauen zahlreiche Entscheidungen mit langfristigen Auswirkungen treffen. In Bezug auf die Energieeffizienz bildet die ENEV sowie die EEWärmeG die Grundlage der Gebäudeeffizienzgestaltung, zahlreiche Upgrades verkomplizieren die ohnehin schon unübersichtliche Situation. Das Buch zeigt eine Übersicht der möglichen Massnahmen auf, bewertet Potentiale ökonomisch und ökologisch und beschreibt die Wechselwirkungen. Grundlagenkenntnisse zur Wärmeverlustberechung werden ebenso vermittelt wie die Funktionen der Energiewandlungssysteme (Wärmesysteme). Dadurch können Bauprojekte individuell bewertet werden. Das Buch zeigt auch auf, wann es lohnenswert sein kann, effizienter als Richtlinien es vorschreiben zu bauen. Auch im Zuge der Aufwertung einer Immobilie oder eines Umbaus hinsichtlich altersgerechten Wohnens stellt sich oft die Frage, ob eine Investition in eine verbesserte Energieeffizienz angebracht ist. Entsprechende Beratungsangebote kann dieses Buch unabhängig und fundiert begleiten.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
...macht sinn! Wofür es sich zu leben lohnt, Fachbücher von Kurt MöllerDas Buch "...macht Sinn! Wofür es sich zu leben lohnt" von Kurt Möller beschäftigt sich mit der grundlegenden Frage nach dem Sinn des Lebens. Es richtet sich an alle, die sich mit dieser existenziellen Thematik auseinandersetzen und auf der Suche nach Antworten sind. Möller nutzt eine humorvolle und zugleich tiefgründige Herangehensweise, um die Leser dazu zu ermutigen, ihre eigenen Überlegungen und Erfahrungen zu reflektieren. Das Werk entstand im Rahmen eines Lehrforschungsprojekts an der Hochschule Esslingen, bei dem Studierende und Jugendliche zu diesem Thema befragt wurden. Durch die Kombination von wissenschaftlichen Erkenntnissen und persönlichen Perspektiven bietet das Buch einen einzigartigen Zugang zu einem oft als schwerfällig empfundenen Thema. Es lädt dazu ein, die eigene Lebenssituation zu hinterfragen und neue Perspektiven zu entdecken, die zu einem erfüllteren Leben führen können.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
»Herr Oberleitnant, det lohnt doch nicht!«, Fachbücher von Johann Christoph Allmayer-BeckJohann Christoph Allmayer-Beck, im August 1918 geboren, besuchte nach der Matura die traditionsreiche Theresianische Militärakademie in Wiener Neustadt und wurde nach dem Anschluss 1938 nach Ostpreussen ausgemustert, in eine ihm fremde Welt, deren Reiz sich ihm erst langsam erschloss. Von 1939 bis 1945 nahm er als Artillerie-Offizier am Zweiten Weltkrieg teil, zuerst in Polen, dann in Frankreich und schliesslich im nördlichen Teil der Ostfront. 1944/45 als Hauptmann in der Ausbildung zum Generalstab erlebte er das Kriegsende in Salzburg. Nach kurzer US-Kriegsgefangenschaft studierte er in Innsbruck und Wien Geschichte und wurde Archivar im Kriegsarchiv, bevor er von 1965 bis 1983 das Heeresgeschichtliche Museum in Wien leitete. Darüber hinaus wurde er als Historiker, Schriftsteller und Präsident der Österreichischen Kommission für Militärgeschichte auch international anerkannt und gilt bis heute als Doyen der österreichischen Militärhistoriographie.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wofür es sich zu streiten lohnt: Humanismus, Fachbücher von Manfred Isemeyer, Humanistischer Verband Berlin/BrandenburgDas Fachbuch "Wofür es sich zu streiten lohnt: Humanismus" von Manfred Isemeyer bietet eine umfassende Analyse der historischen Entwicklung freigeistiger Organisationen in Deutschland seit der bürgerlichen Revolution 1848. Es beleuchtet die kulturpolitische Bedeutung der oft vergessenen demokratischen und atheistischen Oppositionsbewegungen, deren Wurzeln bis in die Antike und die rationalistischen Denksysteme des 17. und 18. Jahrhunderts reichen. Der Band widmet sich insbesondere dem Humanistischen Verband Deutschlands, dessen dynamische Entwicklung im Kontext der Säkularisierung der Gesellschaft thematisiert wird. Anlässlich des 120-jährigen Jubiläums des Berliner Verbandes versammelt das Buch Beiträge namhafter Autoren wie Hubert Cancik und Horst Junginger, die verschiedene Aspekte des Humanismus und seiner Relevanz in der heutigen Zeit beleuchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich ein Festgeldkonto?
Ein Festgeldkonto lohnt sich, wenn man sein Geld für einen festgelegten Zeitraum sicher und risikofrei anlegen möchte. Es eignet sich besonders für Personen, die kurz- bis mittelfristig auf ihr Geld verzichten können und eine garantierte Verzinsung wünschen. Zudem bietet ein Festgeldkonto oft höhere Zinsen als ein herkömmliches Sparbuch. Es ist eine gute Option, um sein Geld vor Inflation zu schützen und eine stabile Rendite zu erzielen. Allerdings sollte man beachten, dass das Geld während der Laufzeit nicht verfügbar ist und bei vorzeitiger Kündigung oft Zinsverluste drohen. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
-
Bei welcher Rendite lohnt sich eine Immobilie?
Bei welcher Rendite sich eine Immobilie lohnt, hängt von verschiedenen Faktoren ab, wie beispielsweise der Lage, dem Zustand des Objekts, den Mietpreisen in der Umgebung und den Finanzierungskonditionen. Im Allgemeinen wird eine Rendite von mindestens 4-5% als akzeptabel angesehen, um die Investition rentabel zu machen. Jedoch kann eine höhere Rendite natürlich attraktiver sein. Es ist wichtig, eine gründliche Analyse durchzuführen und alle Kosten sowie potenzielle Einnahmen zu berücksichtigen, um festzustellen, ob sich eine Immobilie als Investition lohnt. Letztendlich sollte die Rendite im Verhältnis zu anderen Anlageoptionen und dem persönlichen Risikoprofil betrachtet werden. **
-
Was ist die Mindesteinlage für eine Kontoeröffnung bei Ihrer Bank?
Die Mindesteinlage für eine Kontoeröffnung bei unserer Bank beträgt 100 Euro. Dieser Betrag muss auf das Konto eingezahlt werden, um es zu eröffnen. Es gibt keine Möglichkeit, das Konto ohne diese Mindesteinlage zu eröffnen. **
Ähnliche Suchbegriffe für Lohnt
-
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,93 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Faschismus und Faschismen im Vergleich, FachbücherIm Vordergrund des Vergleichs stehen der deutsche Nationalsozialismus und der italienische Faschismus, es werden jedoch auch die Situation in Rumänien und die NS-Besatzungspolitik im Ausland beleuchtet. Unter anderem macht der Band auf die Parallelen zwischen deutschem und italienischem Faschismus aufmerksam, die man lange Zeit nicht wahrhaben wollte. Er fragt nach Tradition und Funktion von Rassismus und Antisemitismus in europäischen Faschismen, analysiert Methoden faschistischer Überzeugungsarbeit, vergleicht unterschiedliche Formen von Besatzungsherrschaft und Kollaboration und geht den Zusammenhängen zwischen verschiedenen neueren Forschungsansätzen nach. Beiträge von Enzo Collotti, Norbert Frei, Emilio Gentile, Armin Heinen, Michael H. Kater, Lutz Klinkhammer, Brunello Mantelli, Hans Mommsen, Jens Petersen, Volker Sellin, Margit Szöllösi-Janze, Hans-Ulrich Thamer und Moshe Zimmermann.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smart Banking, Fachbücher von Argjent DemiriDas Buch untersucht systematisch die Einsatzmöglichkeiten von KI in regionalen Kreditinstituten. Es richtet sich an Fach- und Führungskräfte insbesondere aus dem Bank- und Versicherungswesen, an Consultants aus Beratungsunternehmen sowie an Entscheidungsträger traditioneller Branchen. Darüber hinaus spricht es auch Studierende der Betriebswirtschaftslehre und der Wirtschaftsinformatik an. Im Mittelpunkt steht die Frage, wie KI zur Effizienzsteigerung und Wertschöpfung in Banken beitragen kann. Folgende Forschungsfragen wurden behandelt: Welche spezifischen Anwendungsfelder für KI lassen sich in regionalen Kreditinstituten identifizieren? Wie kann KI strategisch in das Bankwesen integriert werden und welche Potenziale ergeben sich aus dieser Integration? Inwiefern trägt der Einsatz von KI zur Wertschöpfung in regionalen Kreditinstituten bei und wie lässt sich dieser Erfolg messen? Basierend auf qualitativen Experteninterviews wurden 37 konkrete Anwendungsfelder identifiziert und hinsichtlich Umsetzbarkeit und strategischer Relevanz bewertet. Ergänzend zeigen monetäre und qualitative Mehrwertberechnungen den potenziellen Wertschöpfung zentraler Anwendungsfälle. Das Buch verbindet praxisnahe Handlungsempfehlungen mit einem fundierten methodischen Aufbau und unterstützt Entscheidungsträger dabei, den Einstieg in KI strategisch und wertschöpfend zu gestalten. Gleichzeitig ist das Buch auch als eine anwendungsorientierte Studie mit einer wissenschaftlichen Struktur bei der Vorgehensweise.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich der Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten Festgeldangebote mit Laufzeiten von 1 Monat bis zu 10 Jahren an. Die Zinssätze variieren je nach Laufzeit und können sowohl fest als auch variabel sein. Die Mindesteinlage für Festgeldanlagen kann von Bank zu Bank unterschiedlich sein und reicht von wenigen hundert bis zu mehreren tausend Euro. Einige Banken bieten auch spezielle Festgeldangebote für Neukunden mit attraktiven Zinssätzen an. **
-
Wie funktioniert die Zinsgutschrift auf einem Sparkonto? Kannst du mir erklären, wie die Zinsgutschrift bei einem Festgeldkonto funktioniert?
Bei einem Sparkonto wird die Zinsgutschrift in regelmäßigen Abständen, meist monatlich oder jährlich, auf das Guthaben des Kontos gutgeschrieben. Die Höhe der Zinsen richtet sich nach dem vereinbarten Zinssatz und dem angelegten Betrag. Bei einem Festgeldkonto werden die Zinsen in der Regel erst am Ende der vereinbarten Laufzeit gutgeschrieben und können nicht vorzeitig abgerufen werden. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Der Zinssatz variiert je nach Laufzeit und kann bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein, wobei einige Institute möglicherweise höhere Mindesteinlagen erfordern als andere. Es ist wichtig, die verschiedenen Angebote zu vergleichen, um das beste Festgeldkonto mit der passenden Laufzeit, einem attraktiven Zinssatz und einer akzeptablen Mindesteinlage zu finden. **
-
Was sind die verschiedenen Festgeldangebote verschiedener Banken und Finanzinstitute und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Die verschiedenen Festgeldangebote von Banken und Finanzinstituten unterscheiden sich hauptsächlich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage. Einige Banken bieten Festgeldkonten mit Laufzeiten von 1 Jahr, während andere Laufzeiten von bis zu 5 Jahren anbieten. Der Zinssatz variiert ebenfalls je nach Bank und kann fest oder variabel sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein und reicht von 500 Euro bis zu mehreren Tausend Euro. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.