Domain vergleich-festgeldkonto.de kaufen?
Wir ziehen mit dem Projekt
vergleich-festgeldkonto.de um.
Sind Sie am Kauf der Domain
vergleich-festgeldkonto.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergleich-festgeldkonto.de kaufen?
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
Was ist die Mindesteinlage für eine Kontoeröffnung bei Ihrer Bank?
Die Mindesteinlage für eine Kontoeröffnung bei unserer Bank beträgt 100 Euro. Dieser Betrag muss auf das Konto eingezahlt werden, um es zu eröffnen. Es gibt keine Möglichkeit, das Konto ohne diese Mindesteinlage zu eröffnen. **
Ähnliche Suchbegriffe für Ethnicity
Top-Angebote
Produkte zum Begriff Ethnicity:
-
Negotiating Jewishness Paul's Ethnicity Between Continuity and Discontinuity, Sachbücher von Ruben A. Buhner"Negotiating Jewishness: Paul's Ethnicity Between Continuity and Discontinuity" ist ein fundiertes Sachbuch, das sich mit der komplexen Beziehung zwischen jüdischer Identität und der Ethnizität des Apostels Paulus auseinandersetzt. Verfasst von Ruben A. Bhner, bietet das Werk eine tiefgehende Analyse der theologischen und philosophischen Aspekte, die die jüdische Identität im Kontext des frühen Christentums prägen. Der Autor untersucht die Spannungen zwischen Kontinuität und Diskontinuität in der jüdischen Tradition und deren Einfluss auf Paulus' Lehren und Handlungen. Das Buch ist in englischer Sprache verfasst und richtet sich an Leserinnen und Leser, die sich für die Themen Philosophie, Religion und Theologie interessieren. Mit einem festen Einband und kompakten Abmessungen von 32 mm in der Höhe und 162 mm in der Breite ist es sowohl für akademische als auch für persönliche Bibliotheken geeignet. Die Veröffentlichung im Jahr 2025 verspricht, einen wertvollen Beitrag zur Diskussion über Identität und Ethnizität in der religiösen Forschung zu leisten.68,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Everyday Identity and Electoral Politics: Race, Ethnicity, and the Bloc Vote in South Africa and Bey, Sachbücher von Adam S. Harris"Everyday Identity and Electoral Politics: Race, Ethnicity, and the Bloc Vote in South Africa and Beyond" ist ein fundiertes Sachbuch, das sich mit den komplexen Zusammenhängen zwischen Identität, Rasse und ethnischen Zugehörigkeiten im Kontext der Wahlen in Südafrika und darüber hinaus beschäftigt. Verfasst von Adam S. Harris, bietet das Werk eine tiefgehende Analyse der politischen Dynamiken, die das Wählerverhalten in multikulturellen Gesellschaften prägen. Der Autor untersucht, wie alltägliche Identitäten und kollektive Erfahrungen die Wahlentscheidungen beeinflussen und welche Rolle ethnische Blöcke dabei spielen. Das Buch ist in englischer Sprache verfasst und erschien 2022 im festen Einband. Es richtet sich an Leserinnen und Leser, die sich für politische Wissenschaften, insbesondere für die Themen Rasse und Ethnizität in der Politik, interessieren. Mit einem klaren Fokus auf die politischen Strukturen und deren Auswirkungen auf die Gesellschaft bietet dieses Fachbuch wertvolle Einblicke in die Herausforderungen und Chancen, die sich aus der Diversität in Wahlprozessen ergeben. Es ist ein unverzichtbares Werk für Studierende, Forschende und alle, die sich mit den aktuellen politischen Entwicklungen in Südafrika und vergleichbaren Kontexten auseinandersetzen möchten.127,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
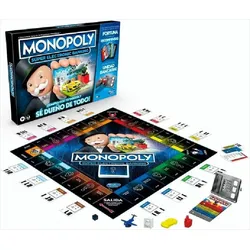
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,91 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter



-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich der Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten Festgeldangebote mit Laufzeiten von 1 Monat bis zu 10 Jahren an. Die Zinssätze variieren je nach Laufzeit und können sowohl fest als auch variabel sein. Die Mindesteinlage für Festgeldanlagen kann von Bank zu Bank unterschiedlich sein und reicht von wenigen hundert bis zu mehreren tausend Euro. Einige Banken bieten auch spezielle Festgeldangebote für Neukunden mit attraktiven Zinssätzen an. **
-
Wie funktioniert die Zinsgutschrift auf einem Sparkonto? Kannst du mir erklären, wie die Zinsgutschrift bei einem Festgeldkonto funktioniert?
Bei einem Sparkonto wird die Zinsgutschrift in regelmäßigen Abständen, meist monatlich oder jährlich, auf das Guthaben des Kontos gutgeschrieben. Die Höhe der Zinsen richtet sich nach dem vereinbarten Zinssatz und dem angelegten Betrag. Bei einem Festgeldkonto werden die Zinsen in der Regel erst am Ende der vereinbarten Laufzeit gutgeschrieben und können nicht vorzeitig abgerufen werden. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Der Zinssatz variiert je nach Laufzeit und kann bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein, wobei einige Institute möglicherweise höhere Mindesteinlagen erfordern als andere. Es ist wichtig, die verschiedenen Angebote zu vergleichen, um das beste Festgeldkonto mit der passenden Laufzeit, einem attraktiven Zinssatz und einer akzeptablen Mindesteinlage zu finden. **
-
Was sind die verschiedenen Festgeldangebote verschiedener Banken und Finanzinstitute und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Die verschiedenen Festgeldangebote von Banken und Finanzinstituten unterscheiden sich hauptsächlich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage. Einige Banken bieten Festgeldkonten mit Laufzeiten von 1 Jahr, während andere Laufzeiten von bis zu 5 Jahren anbieten. Der Zinssatz variiert ebenfalls je nach Bank und kann fest oder variabel sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein und reicht von 500 Euro bis zu mehreren Tausend Euro. **


Was sind die verschiedenen Festgeldangebote, die von Banken und Finanzinstituten angeboten werden, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Die Zinssätze variieren je nach Laufzeit und können bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann ebenfalls variieren, wobei einige Banken eine Mindesteinlage von beispielsweise 1.000 Euro verlangen, während andere eine höhere Mindesteinlage von beispielsweise 10.000 Euro haben. **
Was ist die Mindesteinlage, die für die Kontoeröffnung bei Ihrer Bank erforderlich ist?
Die Mindesteinlage für die Kontoeröffnung bei unserer Bank beträgt 100 Euro. Diese Einlage ist erforderlich, um das Konto zu aktivieren und die Kontoführungsgebühren zu decken. Es gibt jedoch auch spezielle Konten, die ohne Mindesteinlage eröffnet werden können. **
Top-Angebote
Produkte zum Begriff Ethnicity:
-
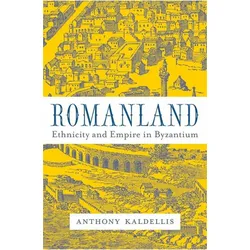
Romanland: Ethnicity and Empire in Byzantium, Sachbücher von Anthony KaldellisGab es jemals so etwas wie Byzanz? Sicherlich hat sich kein Kaiser jemals als byzantinisch bezeichnet. Während die Identitäten der östlichen Minderheiten klar waren, bleibt die der herrschenden Mehrheit hinter einem von späteren Generationen erfundenen Namen verborgen. Anthony Kaldellis sagt, es sei an der Zeit, die Romanität dieser sogenannten Byzantiner ernst zu nehmen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ethnicity and Sacrifice in the Early Christian World, Fachbücher von Philippa Townsend"Ethnicity and Sacrifice in the Early Christian World" von Philippa Townsend bietet eine tiefgehende Analyse der frühchristlichen Vorstellungen von Opfer im Kontext antiker mediterraner Texte. Die Autorin untersucht, wie die Konzepte von Ethnizität und Opfer miteinander verknüpft sind und welche Rolle sie bei der Abgrenzung zwischen verschiedenen ethnischen Gruppen spielen. Durch eine Vielzahl von Fallstudien, die von jüdischen bis hin zu neuplatonischen Traditionen reichen, zeigt Townsend, wie unterschiedliche Autoren opferbezogene Rhetorik in ihren jeweiligen sozialen und politischen Kontexten nutzen. Diese Studie beleuchtet die Entwicklung der Identität der frühen Christen und deren Reaktionen auf das Imperium, indem sie die komplexen Wechselwirkungen zwischen ethnischer Zugehörigkeit und opferbezogenen Theologien aufzeigt. Die Arbeit ist ein bedeutender Beitrag zur Erforschung der frühen Christentumsgeschichte und deren kulturellen Dynamiken.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Negotiating Jewishness Paul's Ethnicity Between Continuity and Discontinuity, Sachbücher von Ruben A. Buhner"Negotiating Jewishness: Paul's Ethnicity Between Continuity and Discontinuity" ist ein fundiertes Sachbuch, das sich mit der komplexen Beziehung zwischen jüdischer Identität und der Ethnizität des Apostels Paulus auseinandersetzt. Verfasst von Ruben A. Bhner, bietet das Werk eine tiefgehende Analyse der theologischen und philosophischen Aspekte, die die jüdische Identität im Kontext des frühen Christentums prägen. Der Autor untersucht die Spannungen zwischen Kontinuität und Diskontinuität in der jüdischen Tradition und deren Einfluss auf Paulus' Lehren und Handlungen. Das Buch ist in englischer Sprache verfasst und richtet sich an Leserinnen und Leser, die sich für die Themen Philosophie, Religion und Theologie interessieren. Mit einem festen Einband und kompakten Abmessungen von 32 mm in der Höhe und 162 mm in der Breite ist es sowohl für akademische als auch für persönliche Bibliotheken geeignet. Die Veröffentlichung im Jahr 2025 verspricht, einen wertvollen Beitrag zur Diskussion über Identität und Ethnizität in der religiösen Forschung zu leisten.68,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Everyday Identity and Electoral Politics: Race, Ethnicity, and the Bloc Vote in South Africa and Bey, Sachbücher von Adam S. Harris"Everyday Identity and Electoral Politics: Race, Ethnicity, and the Bloc Vote in South Africa and Beyond" ist ein fundiertes Sachbuch, das sich mit den komplexen Zusammenhängen zwischen Identität, Rasse und ethnischen Zugehörigkeiten im Kontext der Wahlen in Südafrika und darüber hinaus beschäftigt. Verfasst von Adam S. Harris, bietet das Werk eine tiefgehende Analyse der politischen Dynamiken, die das Wählerverhalten in multikulturellen Gesellschaften prägen. Der Autor untersucht, wie alltägliche Identitäten und kollektive Erfahrungen die Wahlentscheidungen beeinflussen und welche Rolle ethnische Blöcke dabei spielen. Das Buch ist in englischer Sprache verfasst und erschien 2022 im festen Einband. Es richtet sich an Leserinnen und Leser, die sich für politische Wissenschaften, insbesondere für die Themen Rasse und Ethnizität in der Politik, interessieren. Mit einem klaren Fokus auf die politischen Strukturen und deren Auswirkungen auf die Gesellschaft bietet dieses Fachbuch wertvolle Einblicke in die Herausforderungen und Chancen, die sich aus der Diversität in Wahlprozessen ergeben. Es ist ein unverzichtbares Werk für Studierende, Forschende und alle, die sich mit den aktuellen politischen Entwicklungen in Südafrika und vergleichbaren Kontexten auseinandersetzen möchten.127,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
-
Was ist die Mindesteinlage für eine Kontoeröffnung bei Ihrer Bank?
Die Mindesteinlage für eine Kontoeröffnung bei unserer Bank beträgt 100 Euro. Dieser Betrag muss auf das Konto eingezahlt werden, um es zu eröffnen. Es gibt keine Möglichkeit, das Konto ohne diese Mindesteinlage zu eröffnen. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich der Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten Festgeldangebote mit Laufzeiten von 1 Monat bis zu 10 Jahren an. Die Zinssätze variieren je nach Laufzeit und können sowohl fest als auch variabel sein. Die Mindesteinlage für Festgeldanlagen kann von Bank zu Bank unterschiedlich sein und reicht von wenigen hundert bis zu mehreren tausend Euro. Einige Banken bieten auch spezielle Festgeldangebote für Neukunden mit attraktiven Zinssätzen an. **
-
Wie funktioniert die Zinsgutschrift auf einem Sparkonto? Kannst du mir erklären, wie die Zinsgutschrift bei einem Festgeldkonto funktioniert?
Bei einem Sparkonto wird die Zinsgutschrift in regelmäßigen Abständen, meist monatlich oder jährlich, auf das Guthaben des Kontos gutgeschrieben. Die Höhe der Zinsen richtet sich nach dem vereinbarten Zinssatz und dem angelegten Betrag. Bei einem Festgeldkonto werden die Zinsen in der Regel erst am Ende der vereinbarten Laufzeit gutgeschrieben und können nicht vorzeitig abgerufen werden. **
Ähnliche Suchbegriffe für Ethnicity
-
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,91 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Faschismus und Faschismen im Vergleich, FachbücherIm Vordergrund des Vergleichs stehen der deutsche Nationalsozialismus und der italienische Faschismus, es werden jedoch auch die Situation in Rumänien und die NS-Besatzungspolitik im Ausland beleuchtet. Unter anderem macht der Band auf die Parallelen zwischen deutschem und italienischem Faschismus aufmerksam, die man lange Zeit nicht wahrhaben wollte. Er fragt nach Tradition und Funktion von Rassismus und Antisemitismus in europäischen Faschismen, analysiert Methoden faschistischer Überzeugungsarbeit, vergleicht unterschiedliche Formen von Besatzungsherrschaft und Kollaboration und geht den Zusammenhängen zwischen verschiedenen neueren Forschungsansätzen nach. Beiträge von Enzo Collotti, Norbert Frei, Emilio Gentile, Armin Heinen, Michael H. Kater, Lutz Klinkhammer, Brunello Mantelli, Hans Mommsen, Jens Petersen, Volker Sellin, Margit Szöllösi-Janze, Hans-Ulrich Thamer und Moshe Zimmermann.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smart Banking, Fachbücher von Argjent DemiriDas Buch untersucht systematisch die Einsatzmöglichkeiten von KI in regionalen Kreditinstituten. Es richtet sich an Fach- und Führungskräfte insbesondere aus dem Bank- und Versicherungswesen, an Consultants aus Beratungsunternehmen sowie an Entscheidungsträger traditioneller Branchen. Darüber hinaus spricht es auch Studierende der Betriebswirtschaftslehre und der Wirtschaftsinformatik an. Im Mittelpunkt steht die Frage, wie KI zur Effizienzsteigerung und Wertschöpfung in Banken beitragen kann. Folgende Forschungsfragen wurden behandelt: Welche spezifischen Anwendungsfelder für KI lassen sich in regionalen Kreditinstituten identifizieren? Wie kann KI strategisch in das Bankwesen integriert werden und welche Potenziale ergeben sich aus dieser Integration? Inwiefern trägt der Einsatz von KI zur Wertschöpfung in regionalen Kreditinstituten bei und wie lässt sich dieser Erfolg messen? Basierend auf qualitativen Experteninterviews wurden 37 konkrete Anwendungsfelder identifiziert und hinsichtlich Umsetzbarkeit und strategischer Relevanz bewertet. Ergänzend zeigen monetäre und qualitative Mehrwertberechnungen den potenziellen Wertschöpfung zentraler Anwendungsfälle. Das Buch verbindet praxisnahe Handlungsempfehlungen mit einem fundierten methodischen Aufbau und unterstützt Entscheidungsträger dabei, den Einstieg in KI strategisch und wertschöpfend zu gestalten. Gleichzeitig ist das Buch auch als eine anwendungsorientierte Studie mit einer wissenschaftlichen Struktur bei der Vorgehensweise.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Der Zinssatz variiert je nach Laufzeit und kann bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein, wobei einige Institute möglicherweise höhere Mindesteinlagen erfordern als andere. Es ist wichtig, die verschiedenen Angebote zu vergleichen, um das beste Festgeldkonto mit der passenden Laufzeit, einem attraktiven Zinssatz und einer akzeptablen Mindesteinlage zu finden. **
-
Was sind die verschiedenen Festgeldangebote verschiedener Banken und Finanzinstitute und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Die verschiedenen Festgeldangebote von Banken und Finanzinstituten unterscheiden sich hauptsächlich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage. Einige Banken bieten Festgeldkonten mit Laufzeiten von 1 Jahr, während andere Laufzeiten von bis zu 5 Jahren anbieten. Der Zinssatz variiert ebenfalls je nach Bank und kann fest oder variabel sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein und reicht von 500 Euro bis zu mehreren Tausend Euro. **
-
Was sind die verschiedenen Festgeldangebote, die von Banken und Finanzinstituten angeboten werden, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Die Zinssätze variieren je nach Laufzeit und können bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann ebenfalls variieren, wobei einige Banken eine Mindesteinlage von beispielsweise 1.000 Euro verlangen, während andere eine höhere Mindesteinlage von beispielsweise 10.000 Euro haben. **
-
Was ist die Mindesteinlage, die für die Kontoeröffnung bei Ihrer Bank erforderlich ist?
Die Mindesteinlage für die Kontoeröffnung bei unserer Bank beträgt 100 Euro. Diese Einlage ist erforderlich, um das Konto zu aktivieren und die Kontoführungsgebühren zu decken. Es gibt jedoch auch spezielle Konten, die ohne Mindesteinlage eröffnet werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.